TSMC cierra el tercer trimestre con beneficio récord: 2 nm, demanda de IA y por qué el mercado no lo premia
TSMC ganó NT$763.100 millones entre julio y septiembre, un 68,7 % más que un año antes y su sexto trimestre consecutivo de récord, con la IA detrás del 68 % de las ventas. El mismo día, las acciones de chips caían en Asia. Esto es lo que dicen los números.
Qué publicó TSMC el 15 de octubre
La compañía taiwanesa presentó el jueves 15 de octubre los resultados del tercer trimestre de 2026, que había cerrado el 30 de septiembre. Fueron sus mejores cuentas hasta la fecha y superaron lo que esperaba el mercado en ingresos y en beneficio neto.
Beneficio, ingresos y márgenes en una tabla
| Métrica | Tercer trimestre de 2026 | Referencia |
|---|---|---|
| Beneficio neto | NT$763.100 millones (unos US$23.600 millones) | +68,7 % interanual y sexto récord seguido |
| Ingresos | NT$1,49 billones (unos US$46.360 millones) | Por encima del techo de su propia guía |
| Margen bruto | 66,4 % | Dentro de la guía (65 %–67 %) y 1,3 puntos menos que el trimestre anterior |
| Margen operativo | 58,7 % | Por encima del techo de la guía |
| Flujo de caja libre | NT$476.560 millones | Frente a NT$139.380 millones un año antes |
Seis trimestres seguidos de récord: qué significa (y qué no)
Seis máximos consecutivos de beneficio dicen algo concreto: la demanda de chips avanzados lleva dos años por encima de la capacidad de producción. No dicen nada sobre los próximos diez años ni garantizan que la acción suba.
La guía del cuarto trimestre
Para el trimestre en curso, TSMC proyecta ingresos de entre 52.300 y 54.300 millones de dólares, un 14 % más que el anterior y un 58 % más que un año antes en el punto medio del rango.
Lee también
De dónde sale el dinero: la IA y los nodos avanzados
Qué es HPC y por qué es el 68 % de las ventas
HPC es computación de alto rendimiento: chips para centros de datos, servidores y aceleradores de IA. Aportó el 68 % de los ingresos, frente al 21 % de los teléfonos. Las tecnologías de 7 nanómetros y menos sumaron el 79 % de los ingresos por obleas, y el nodo de 3 nanómetros fue el mayor por sí solo, con un 33 %.
El 2 nm ya está en producción
El proceso de 2 nanómetros ya factura: aportó el 8 % de los ingresos por obleas, frente al 3 % del trimestre anterior. En productos de consumo aparece en teléfonos con el chip MediaTek Dimensity 9600 Pro.
Por qué TSMC gana aunque no venda chips con su nombre
TSMC no diseña productos finales: fabrica para otros y no compite con sus clientes. Quien quiere el nodo más avanzado tiene muy pocos lugares donde encargarlo, y la empresa cobra por oblea, no por el éxito del producto que sale de ella.
Beneficio arriba, margen abajo: la paradoja del nodo nuevo
Arrancar un proceso cuesta: rendimiento, ajustes y volumen
Un nodo nuevo no nace maduro. Al principio el rendimiento, el porcentaje de chips buenos por oblea, es bajo y los ajustes consumen tiempo y materiales, así que cada oblea válida sale más cara justo cuando el volumen todavía es pequeño.
Los 3 a 4 puntos de margen bruto que se van en el 2 nm
TSMC avisó de que el arranque del 2 nm diluirá el margen bruto del segundo semestre en unos 3 a 4 puntos porcentuales. Por eso el margen del trimestre fue del 66,4 %, 1,3 puntos por debajo del anterior, aunque el beneficio marcara récord. No es un problema de ventas: es el costo de estrenar un proceso.
Crecer no es lo mismo que ganar eficiencia
Vender más obleas sube el beneficio aunque el margen baje, porque el pastel es más grande; lo que baja es la proporción que queda de cada dólar facturado. Cuando el 2 nm madure y gane volumen, el margen debería recuperarse.
El contraste: récord de resultados en medio del selloff
Qué pasó esa semana con las acciones de chips en Asia
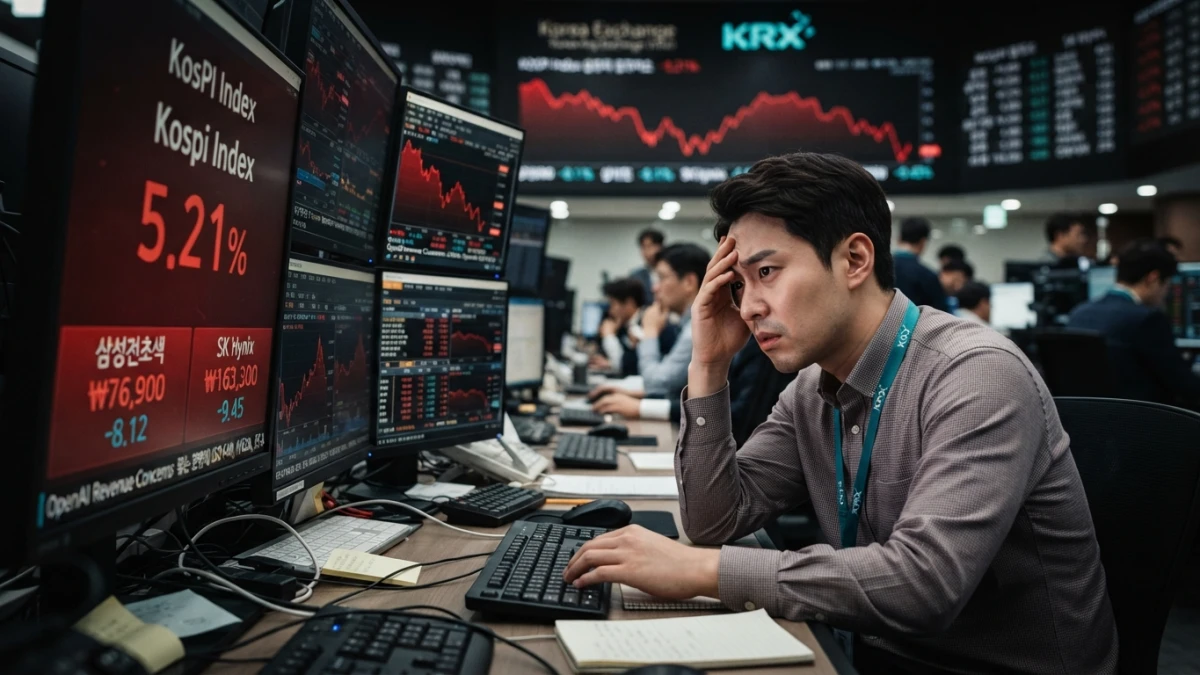
El mismo jueves del récord, el Kospi surcoreano se hundió un 7,57 % hasta los 5.554 puntos, con SK Hynix perdiendo más del 11 % y Samsung cerca del 10 %. Es un día distinto del selloff del 13 de octubre, cuando el Kospi perdió más del 5 %. No hay que mezclar ambas jornadas.
Resultados y cotización son dos cosas distintas
Una empresa puede batir sus propios registros y ver caer su acción el mismo día. La cotización refleja expectativas sobre el futuro, no una foto del trimestre pasado.
Deuda, tasas y el miedo a la sobrecapacidad
El mercado no castigaba las cuentas, sino el contexto: tipos altos y dudas sobre cuánto del gasto en centros de datos se financia con deuda. Si esa inversión se frenara, la fábrica que hoy no da abasto tendría demasiada capacidad. Es un temor razonable, y también una hipótesis.
Qué significa para quien compra cómputo o hace 3D
Capacidad en nodos avanzados y precio de las GPUs
Más capacidad puede mejorar la oferta de chips a medio plazo, pero TSMC no fija el precio final de los productos de sus clientes: también pesan la memoria, el empaquetado avanzado y la demanda.
Por qué el capex de TSMC te importa si entrenas o despliegas modelos
La empresa elevó su plan de inversión para 2026 a un rango de 60.000 a 64.000 millones de dólares y avisó de que el gasto de 2026 a 2028 superará con creces al de los tres años anteriores. Ese dinero se convierte en fábricas y capacidad de empaquetado, el cuello de botella que hoy limita cuántos aceleradores se entregan.
Lo que estos números no dicen
No dicen cuánto vas a pagar por una GPU, ni si la demanda de IA se sostendrá, ni si la acción subirá o bajará.
Qué vigilar en los próximos trimestres
El margen bruto con el 2 nm madurando
Es la señal más limpia de si el nodo nuevo empieza a pagarse solo.
Los resultados de Samsung y SK Hynix
Completan la foto del sector: memoria y lógica se mueven con la misma demanda, pero con márgenes distintos.
Si el selloff se corrige o continúa
El mercado decidirá si el miedo a la sobrecapacidad era real o un exceso de prudencia.
Conclusión
Hechos verificables: TSMC ganó NT$763.100 millones, un 68,7 % más, con la IA aportando el 68 % de las ventas, el 2 nm ya en producción y márgenes que ceden por el costo de estrenarlo. El resto, la caída de las acciones y las dudas sobre la deuda del sector, es lectura del mercado y no una conclusión de los números. En el blog seguimos siguiendo estos resultados.