El selloff de chips de IA llega a Asia: el Kospi pierde más de 5% tras el informe sobre los ingresos de OpenAI
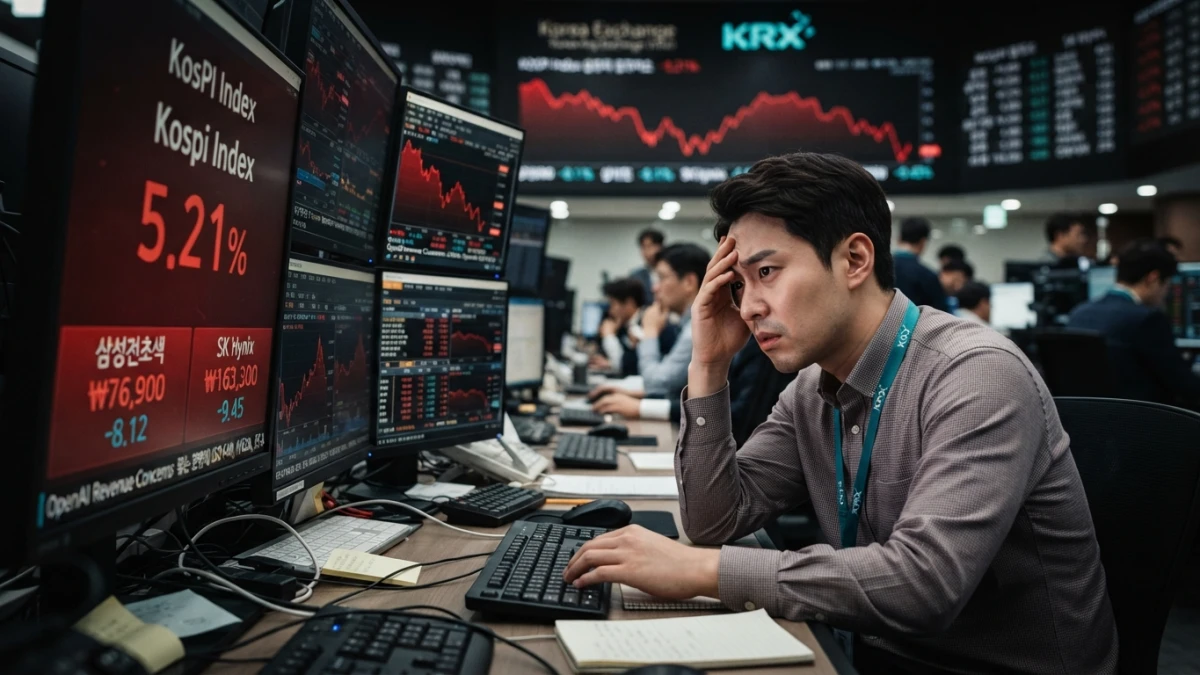
Un informe del Financial Times sobre los ingresos anualizados de OpenAI bastó para encender el selloff de chips de IA: cayeron primero los valores tecnológicos en EE. UU. y después Asia, con el Kospi perdiendo más de 5% el 13 de octubre y Samsung y SK hynix a la cabeza.
El selloff de chips de IA, en orden (y en cinco días)
No fue un solo evento, sino una cadena de tres eslabones en menos de una semana.
8 de octubre: el informe sobre los ingresos de OpenAI
El Financial Times publicó que los ingresos anualizados de OpenAI rondaban los 50.000 millones de dólares al cierre de septiembre, unos 20.000 millones por debajo de la cifra cercana a 68.000 millones que se manejaba semanas antes. Según medios como CNBC y Axios, la discrepancia tiene que ver con cómo cada compañía de IA contabiliza sus ventas, no con una caída de ventas.
9 de octubre: los chips caen en EE. UU. y el debate se abre
Cayeron nombres como Nvidia, Micron, Oracle y CoreWeave. Parte de la prensa financiera calificó la reacción de exagerada, porque el negocio de fondo de los proveedores de memoria no había cambiado de un día para otro.
Lee también
12 y 13 de octubre: el turno de Asia, con el Kospi por debajo de 6.000 puntos
El lunes 12 el índice coreano Kospi cayó en torno a 3% y 4%; el martes 13 terminó con una caída superior al 5%, alrededor de los 6.035 puntos y tras marcar mínimos intradía por debajo de los 6.000, según los datos de cierre recogidos por la prensa. Samsung Electronics y SK hynix lideraron las pérdidas, con descensos de entre el 6% y el 10% según el momento de la jornada.
El sidecar de Seúl: qué es y por qué se activó
La bolsa coreana activó un sidecar de venta, un mecanismo que frena temporalmente las órdenes cuando el mercado se desordena. Es un indicador de estrés, no una causa.
Qué significa "20.000 millones menos" (y por qué es más complicado)
Ingreso anualizado o run-rate: la métrica que confunde a todo el mundo
Un ingreso anualizado es lo que una compañía facturaría en un año si repitiera el mes que acaba de cerrar. No es una cifra auditada ni una proyección cerrada: es una extrapolación, y por eso dos formas de contarla pueden dar decenas de miles de millones de diferencia.
Contar distinto no es vender menos: qué dicen los analistas
Analistas citados por la prensa insisten en que el hueco es de definición contable, no de ventas: se discute cómo se suma el ingreso.
Qué respondió la compañía y qué sigue sin saberse
Un portavoz citado por la prensa sostuvo que los ingresos anualizados pasaron de unos 28.000 millones al cierre de junio a unos 50.000 millones al cierre de septiembre, y que la compañía espera alcanzar o superar los 70.000 millones a finales de 2026. Sigue sin saberse con qué criterio exacto se calcularon las cifras anteriores.
Por qué los chips son el termómetro de la IA
HBM y DRAM: el insumo que sostiene todo el cómputo
Los aceleradores de IA dependen de memoria HBM y los servidores de DRAM convencional, y ambas compiten por las mismas obleas. Traducción: si cambia la expectativa de demanda, el descuento llega primero al proveedor del insumo, no al producto final.
Corea, dos empresas y un índice entero en juego
El mercado coreano está concentrado en dos fabricantes de memoria, y eso explica por qué un informe sobre ingresos de una compañía estadounidense mueve un índice asiático entero.
CXMT: el otro motivo de la caída
El segundo detonante fue el avance de la china CXMT, cuarto fabricante de DRAM del mundo, que anunció la producción masiva de su plataforma DRAM de quinta generación y chips LPDDR5X de mayor capacidad por oblea. Si China cierra la brecha en memoria convencional, el oligopolio que hoy sostiene los precios pierde poder. En HBM, la distancia sigue siendo grande.
Lo que no ha cambiado (y conviene recordar)
La memoria sigue comprometida y los precios de contrato siguen altos
Los grandes fabricantes mantienen HBM y DRAM para servidores con capacidad comprometida y precios de contrato al alza. Micron mantiene su previsión de oferta ajustada hasta su año fiscal 2028; en este blog ya contamos ese capítulo cuando Micron avisó de que la memoria seguirá más escasa hasta 2028.
Las fábricas no se apagan por una sesión mala
Una caída bursátil no altera la capacidad instalada de una fábrica ni los contratos ya firmados. Que se moderen los planes de ampliación si el ciclo se enfría es un escenario, no un hecho.
Qué significa esto para quien escribe código o renderiza
Precios de hardware: por qué la RAM no se abarata la semana siguiente
Los precios de la memoria se negocian por trimestres. Una caída de las acciones no reajusta el precio de la RAM al día siguiente; a lo sumo influye en las decisiones de capacidad a medio plazo.
Coste de las APIs: por qué tu factura no se mueve con la bolsa
El precio por token lo fijan la competencia y la capacidad de servir, no la cotización de una acción. Revisa nuestro análisis de la guerra de precios entre los grandes modelos para ver el mecanismo real.
Si estás comprando equipo o cómputo: cómo leer el riesgo sin dramatizar
La lectura útil es de riesgo, no de oportunidad. Si el ciclo de capex se frena, la capacidad sobrante podría abaratar el alquiler de cómputo; si se mantiene, seguirán los precios altos. Son escenarios condicionales, no predicciones.
Qué vigilar en los próximos días
- El dato de inflación de Estados Unidos, que llega el miércoles.
- Los resultados y el capex de los grandes proveedores de nube (hyperscalers).
- Los precios de contrato de DRAM y HBM, y la capacidad que viene de China.
- Si se repiten los frenos de mercado en Corea, como el sidecar.
Conclusión
Una sesión mala no es un cambio de tendencia, y una métrica discutida no es una caída de ventas. Lo que ocurrió esta semana es un ajuste de expectativas sobre el retorno de la inversión en IA, no la constatación de que el negocio se apague. Si sigues el ciclo de la memoria y el cómputo, en este blog publicamos el capítulo siguiente.