S&P 493: donde la IA todavía no mueve ni los ingresos por trabajador ni los márgenes
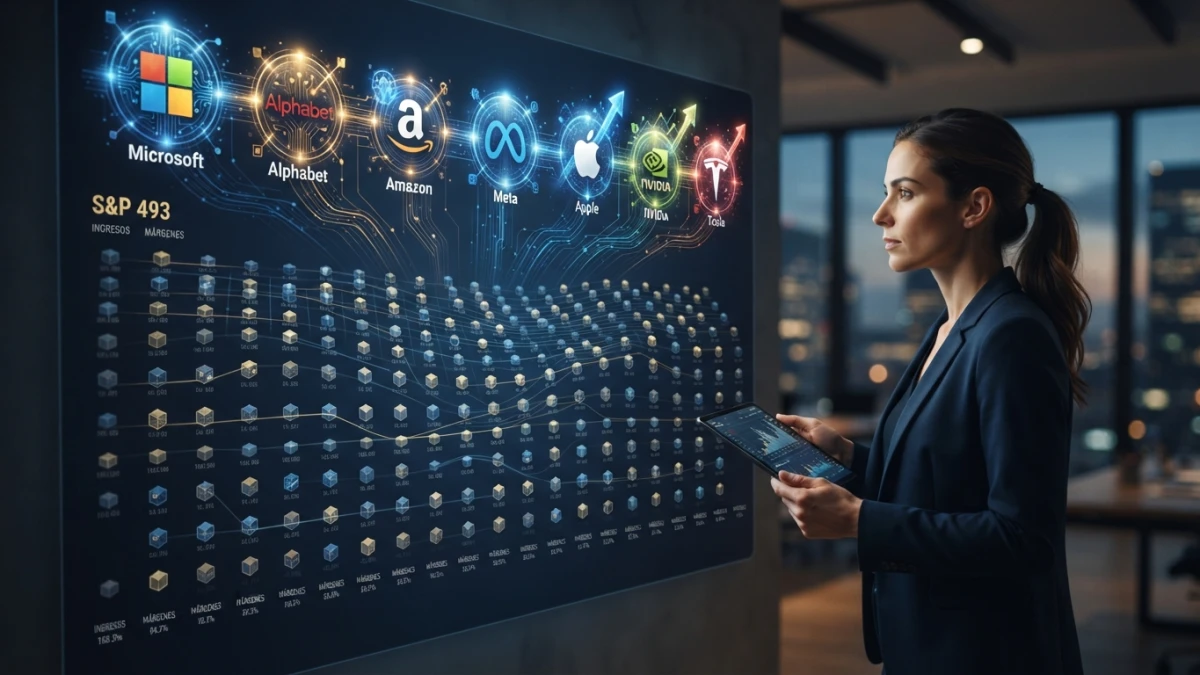
Los ingresos por trabajador y los márgenes suben en las Magníficas 7 y siguen planos en el S&P 493, según la nota que Torsten Sløk publicó el sábado. Llega tres días antes de que Microsoft, Alphabet y Amazon presenten resultados.
Qué dijo exactamente la nota de Apollo
Torsten Sløk, economista jefe de Apollo Global Management, publicó el 24 de octubre en su boletín The Daily Spark una nota titulada "No Signs of AI Payoff Outside the Tech Sector". Bloomberg y TechCrunch la recogieron al día siguiente, y el titular de Bloomberg es literal: la IA ofrece "cero retorno" al S&P 493 fuera de la tecnología.
El corte: Magníficas 7 contra el S&P 493
El S&P 493 no es un índice que se cotice: es el S&P 500 sin Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla. Se usa como aproximación a "la empresa promedio" del mercado grande, y Sløk compara esos dos mundos en los mismos gráficos.
Ingresos por trabajador y márgenes: las dos líneas que no se mueven
Ingresos por trabajador es facturación dividida por número de empleados. En las siete grandes sube; en el resto del índice está plana. Los márgenes dibujan la misma forma. Las fuentes hablan de "flat", sin porcentajes publicados: lo verificable es la dirección, no la magnitud.
Lee también
Productividad: sin señales en los agregados
Es el dato más incómodo, porque es el que sostiene la promesa de fondo. Si la IA no mueve la producción por hora en el conjunto de la economía, el gasto se justifica por otras razones —defensivas, de no quedarse atrás— y esas razones duran menos en un presupuesto.
Qué mide la nota y qué no
Aquí se rompen la mayoría de los titulares, en las dos direcciones.
Es un análisis, no un estudio
La nota es análisis con gráficos, no investigación revisada por pares. No hay metodología nueva ni muestra de empresas: hay series macro y una lectura. Eso no la invalida, pero cambia cómo se cita. Es "la nota de Sløk", no "un estudio demuestra".
Una medida agregada no niega los casos individuales
Que la media esté plana no significa que ninguna empresa haya ganado dinero con IA: significa que las ganancias, si existen, no mueven el agregado. Es la distinción que Digg subraya al recoger la nota. "La IA no sirve para nada" es tan impreciso como "la IA ya cambió todo".
Por qué esta nota no es nueva (y por qué importa igual)
Ni es una exclusiva ni es una sorpresa. Decirlo quita el aire de escándalo sin quitarle importancia.
La misma tesis desde el 30 de junio
Sløk ya lo había planteado en su nota del 30 de junio de 2026, recogida por Fortune en julio: si los márgenes no mejoran fuera de la tecnología, el riesgo es una "revalorización dolorosa" de las acciones de IA. Lo que cambia ahora es la evidencia que acompaña al argumento y el calendario que lo pone a prueba.
Lo que cambió: el gráfico de ingresos por trabajador
Ese corte es la pieza nueva. Es una métrica tosca —una empresa puede mejorar márgenes despidiendo gente sin ganar productividad real—, pero es difícil de discutir cuando comparas la misma serie en dos grupos del mismo índice durante el mismo periodo. La nota no dice "la IA no funciona": dice "el efecto no aparece donde debería verse primero".
La prueba de esta semana
Se publica a tres días de la semana más cargada de resultados del año, y eso no es casualidad: es la razón por la que se publica ahora.
Microsoft y Alphabet, miércoles 28
Reportan el miércoles 28 de octubre tras el cierre, según la agenda recogida por CNBC. Son las dos empresas donde el gasto en IA y el negocio de cloud están más entrelazados: si el capex sube y el crecimiento de cloud se frena, el margen lo paga.
Amazon, jueves 29
Amazon reporta el jueves 29, con AWS como pieza central. Forbes publicó el 25 de octubre que los beneficios del S&P 500 van camino de crecer un 29,5 % en el trimestre; la cifra es de Forbes y se cita como tal. Lo que importa no es el total, sino de dónde sale: si casi todo el crecimiento viene de siete empresas, la nota queda confirmada por la vía de los hechos.
Las tres columnas: capex, cloud y margen
Para leer estos resultados sin perderse: cuánto gastan (capex y compromisos de cómputo), cuánto crece el negocio que cobra por eso (cloud y servicios de IA) y qué queda de margen tras la depreciación de los centros de datos. Un capex que crece más rápido que los ingresos que produce es la trayectoria que Sløk describe, un trimestre a la vez.
Los datos que acompañan a la nota y los que la matizan
Tres estudios anteriores dan contexto. Ninguno es parte de la nota, y hay que decirlo cuando se citan.
Adopción récord, retorno escaso
McKinsey, en su State of AI 2026, reporta que el 40 % de las grandes organizaciones dice estar escalando agentes de IA, frente al 27 % del año anterior. Y el MIT, en el Project NANDA de 2025, encontró que cerca del 95 % de los pilotos empresariales de IA generativa no mostraban impacto medible en resultados. Un dato de 2025, no de esta semana. Juntos describen lo mismo: se adopta mucho y se mide poco.
El caso de los desarrolladores: 19 % más lentos con IA
METR publicó en 2025 un ensayo aleatorizado con desarrolladores experimentados de código abierto: con herramientas de IA terminaron las tareas un 19 % más lentos, aunque creían haber sido más rápidos. No mide percepción, mide tiempo de tarea terminada. La brecha entre lo que uno cree y lo que mide es el hallazgo.
Qué significa para quien construye con IA
Bajemos de la macro a la factura, que es donde esto se decide para un equipo pequeño.
El coste por tarea termina en el presupuesto
El gasto en IA entra en el estado de resultados como cualquier otro: tokens, licencias, tiempo de revisión de lo que genera el modelo. Tom's Hardware enlaza la nota con el coste creciente de los tokens y la presión sobre los márgenes de quien usa IA. El mismo tema apareció al hablar de los precios de Kimi K3.1 Pro y el coste por tarea.
Cómo medir lo tuyo sin esperar a un economista
La métrica que sobrevive a un recorte no es "adopción", es coste por tarea terminada: tokens consumidos, minutos de revisión humana y tareas cerradas en el periodo. Si el número baja mes a mes, la herramienta se paga; si sube, tienes un problema de proceso disfrazado de herramienta.
Vale la pena mirar el otro lado: la misma gestora que firma la nota, Apollo, lideraba en octubre la deuda de 40.000 millones para que SpaceX compre chips de Nvidia, como contamos en la IA financiándose como infraestructura. El dinero no ha dejado de entrar; lo que falta es que salga por el otro lado del balance. El blog ya defendía en tono genérico que la IA mejora la productividad (mejora tu productividad con IA en el trabajo): la nota no lo desmiente caso por caso, dice que en la media todavía no se ve.
Conclusión
La nota deja una pregunta distinta de la que parecía: la adopción ya no está en discusión, el retorno sí, y se mide por tarea terminada. Esta semana hay tres empresas obligadas a contestarla con números, y tú puedes contestarla en tu equipo con una hoja de cálculo y tres columnas. Nada de esto es una recomendación de inversión, y no hace falta que lo sea. Si quieres seguir leyendo sobre el negocio real de la tecnología, en el blog publicamos cada día.